ISS/ISSQN em 2026: o que é, como calcular e o que muda com a Reforma Tributária
Guia prático do imposto municipal que mais gera autuação em empresas de serviço — alíquotas, retenção na fonte, Simples Nacional e o cronograma do IBS até 2033.
O ISS é, no dia a dia de um escritório contábil, um dos tributos que mais geram autuação em empresas de serviço — quase sempre por dois motivos banais: alíquota errada ou retenção na fonte ignorada. Este guia organiza o que você precisa para fechar 2026 sem susto e já entender o que a Reforma Tributária muda a partir daqui.
O que é o ISS (ou ISSQN)
ISS (Imposto Sobre Serviços) e ISSQN (Imposto Sobre Serviços de Qualquer Natureza) são o mesmo tributo — a sigla curta e o nome completo. É um imposto municipal, regido em âmbito nacional pela Lei Complementar 116/2003: cada prefeitura (e o Distrito Federal) arrecada, regulamenta e fiscaliza dentro do seu território, respeitando os limites da LC.
Ele incide sobre a prestação dos serviços listados no anexo da LC 116/2003 — mais de 200 atividades agrupadas em 40 itens, de consultoria e tecnologia a saúde, construção civil, educação e entretenimento.
Quem paga e quem não paga
Pagam ISS: empresas prestadoras de serviço de qualquer porte (MEI, ME, EPP, Ltda, S.A.), profissionais autônomos (quando o município exige) e sociedades de profissionais (médicos, advogados, contadores, engenheiros).
Não pagam: empregados CLT (relação de emprego não é prestação de serviço para fins fiscais), trabalhadores avulsos e diretores não considerados empregados.
Alíquotas: de 2% a 5%
A LC 116/2003 (com a alteração da LC 157/2016) fixa alíquota mínima de 2% e máxima de 5%. Dentro dessa faixa, cada município define livremente por tipo de serviço:
| Tipo de serviço | Faixa comum no Brasil | |---|---| | Tecnologia da informação e software | 2% a 3% | | Saúde (médicos, clínicas, laboratórios) | 2% a 3% | | Educação e ensino | 2% a 3% | | Publicidade e propaganda | 2% a 5% | | Consultoria e assessoria empresarial | 2% a 5% | | Construção civil | 2% a 5% | | Serviços financeiros e bancários | 5% | | Limpeza, zeladoria e vigilância | 3% a 5% |
Atenção: a alíquota varia por município. Antes de calcular, confirme a legislação da prefeitura onde o serviço é prestado — a maioria publica a tabela no portal da NFS-e.
Como calcular
A fórmula é direta:
ISS = valor do serviço × alíquota
A base de cálculo é, em regra, o preço total do serviço na nota. Na construção civil, a lei permite deduzir o valor das subempreitadas, reduzindo o imposto.
- Consultoria, serviço de R$ 10.000 a 2% → R$ 200
- Agência de publicidade, R$ 8.000 a 5% → R$ 400
- Empresa de TI, R$ 25.000 a 2,5% → R$ 625
Retenção na fonte: a armadilha mais comum
Quando a legislação municipal determina, quem contrata (o tomador) retém o ISS e recolhe à prefeitura no lugar do prestador. É comum em três situações: prestador de outro município, tomador de grande porte ou órgão público, e serviços do art. 6º da LC 116/2003 (vigilância, limpeza, construção).
Nesse caso o prestador emite a NFS-e indicando ISS retido e recebe o valor líquido. Emitir a nota sem verificar se o município do tomador exige retenção é uma das causas mais frequentes de autuação em empresas de serviço — confira sempre antes de emitir.
ISS no Simples Nacional e no MEI
No Simples Nacional, o ISS é recolhido de forma unificada no DAS. A alíquota efetiva depende do anexo (serviços ficam principalmente nos Anexos III a VI), da faixa de faturamento e do fator R (relação folha/receita, que pode mover a empresa entre os Anexos III e V).
No MEI prestador de serviços, o ISS é fixo: R$ 5,00/mês, já embutido no DAS-MEI, independentemente do faturamento (respeitado o teto anual). Não há cálculo por nota.
NFS-e Nacional
Todo prestador sujeito ao ISS deve emitir NFS-e — o imposto é calculado automaticamente na nota pela alíquota do município. Desde 2023 existe a NFS-e Nacional (padrão unificado em gov.br/nfse); municípios com sistema próprio mantêm seus portais.
ISS e a Reforma Tributária: o que muda
A Emenda Constitucional 132/2023 é a maior reforma tributária do país em décadas. Para o ISS, a mudança estrutural é uma só: ele será gradualmente substituído pelo IBS (Imposto sobre Bens e Serviços), de competência estadual e municipal compartilhada.
| | Hoje (ISS) | Depois (IBS) | |---|---|---| | Competência | Municipal | Estadual + municipal | | Abrangência | Lista de serviços da LC 116/2003 | Bens e serviços (mais amplo) | | Não cumulatividade | Não — ISS é custo na cadeia | Sim — crédito integral | | Destino | Município do prestador | Município do consumidor |
Cronograma da transição:
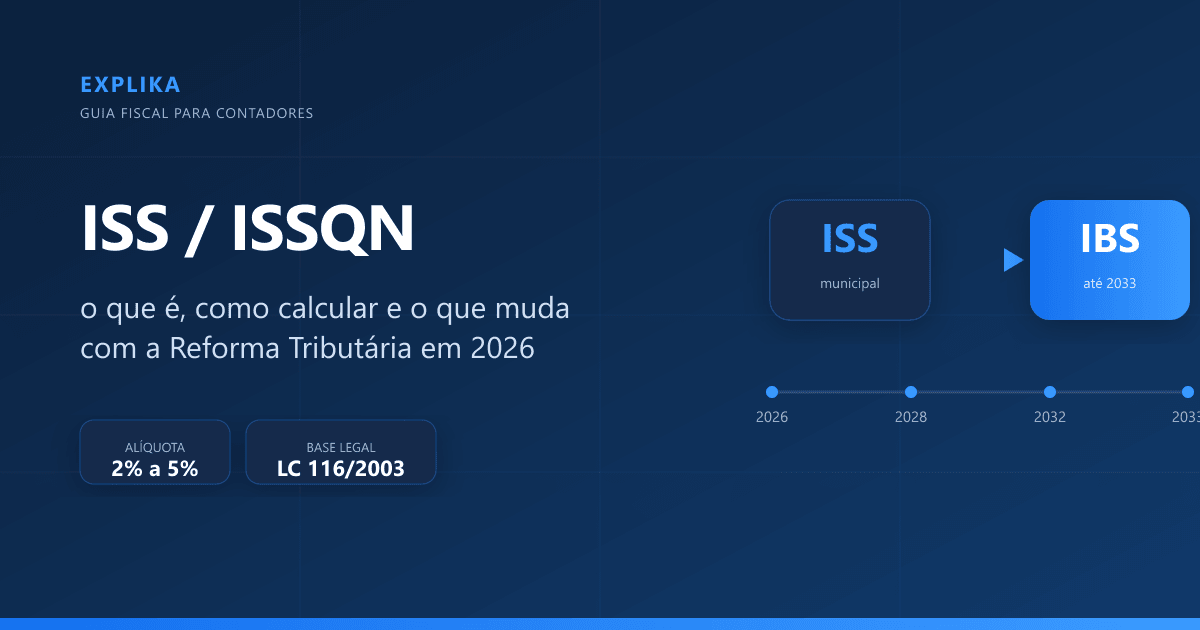
- 2026: ISS cobrado normalmente. IBS inicia teste com alíquota de 0,1%.
- 2027–2028: CBS substitui PIS/COFINS; IBS cresce gradualmente.
- 2029–2032: redução progressiva do ISS conforme o IBS sobe ano a ano.
- 2033: ISS extinto; IBS em plena vigência.
O que fazer agora: em 2026 o ISS segue normal — não há mudança prática imediata para a maioria das empresas. O ponto de atenção é acompanhar as Leis Complementares regulamentadoras do IBS, que definirão alíquotas, créditos e obrigações acessórias.
ISS × ICMS: não confunda
| | ISS/ISSQN | ICMS | |---|---|---| | Tributa | Prestação de serviço | Circulação de mercadoria | | Arrecada | Município | Estado | | Alíquota | 2% a 5% | 7% a 25% | | Documento | NFS-e | NF-e | | Base legal | LC 116/2003 | LC 87/1996 |
Atividades mistas — venda de produto com instalação, software personalizado — podem gerar incidência simultânea de ISS e ICMS. Aí a análise contábil é indispensável.
O ISS é simples na fórmula e traiçoeiro nos detalhes — alíquota municipal, retenção na fonte, enquadramento no Simples. É exatamente o tipo de complexidade que aparece depois, na hora de explicar os números ao cliente. É aí que a Explika entra: o contador sobe o balancete e a Explika gera as notas explicativas e demonstrações auditáveis em minutos, com a norma citada parágrafo a parágrafo. Você cuida do julgamento técnico; a parte mecânica fica com a gente.
Ferramentas gratuitas para este assunto
Sem cadastro, com a memória de cálculo.
Boletim diário
As normas que mudam algo para os seus clientes, às 7h
A Explika lê o Diário Oficial todo dia útil e explica só o que importa, com a mensagem pronta para o cliente.
Pronto para automatizar suas Notas Explicativas?
Plano Free com 3 notas pra testar, sem cartão de crédito.
Começar agora